퇴직연금 DB DC 전환을 투자 관점에서 들여다보면 질문은 하나로 모입니다. "앞으로 내 임금이 오르는 속도와, 내가 직접 굴려서 낼 수 있는 성과 중 어느 쪽이 더 믿을 만한가." 이 글은 두 변수를 나란히 놓고, 증시가 높은 구간에서 전환할 때 생기는 구조적 위험을 분석합니다.
날짜·표·FAQ까지 정리한 상세 글 보기:
퇴직연금 DB DC 전환 전 확인할 5가지, 법적 기준과 역전환 산정 방식
퇴직연금 DB DC 전환은 회사 규약에 따라서만 가능하고, DC로 옮긴 적립금은 다시 DB로 옮길 수 없습니다. 법적 기준, 역전환 산정 방식, 위험자산 70% 한도를 공식 자료로 정리했습니다.
www.kaltaelee.com
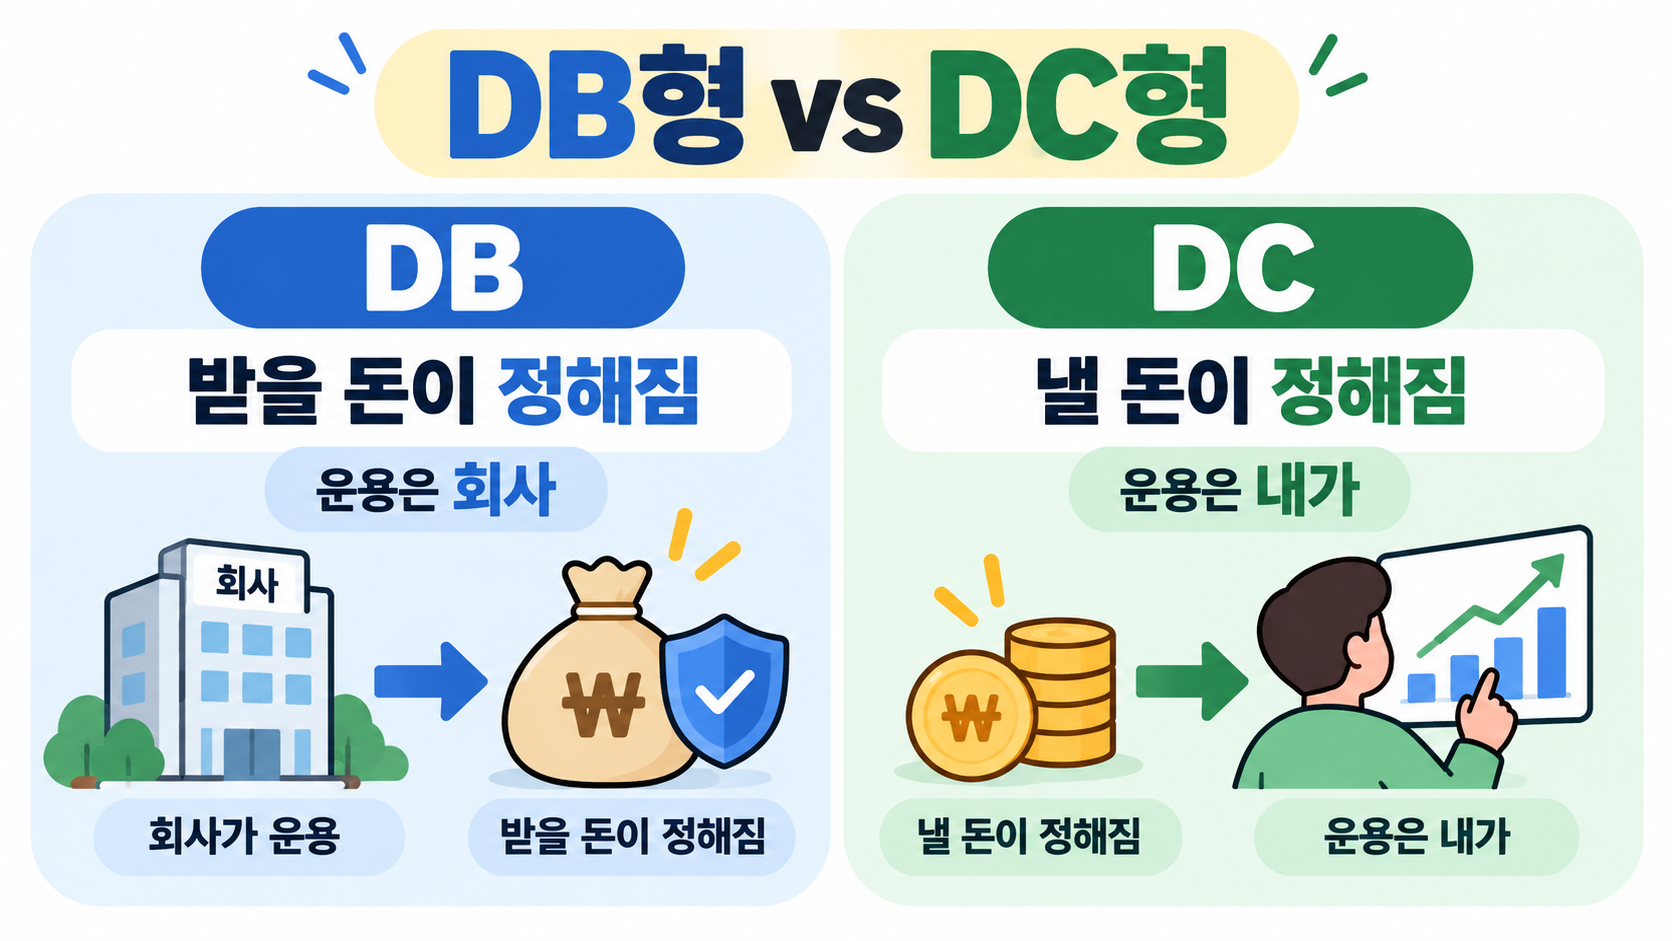
두 제도는 서로 다른 변수에 돈을 겁니다
| 비교 항목 | DB형 | DC형 |
|---|---|---|
| 수령액을 좌우하는 변수 | 퇴직 무렵 평균임금과 근속기간 | 매년 쌓이는 부담금과 운용 성과 |
| 하한선 | 1년마다 30일분 평균임금 이상 | 부담금은 연 임금총액 12분의 1 이상, 운용 결과는 보장 없음 |
| 시장 변동의 영향 | 회사가 부담 | 가입자가 그대로 부담 |
| 유리해지는 경향 | 임금상승률이 높고 장기 근속 예정 | 임금 상승이 둔화되고 운용 역량이 있는 경우 |
마지막 줄은 일반적인 경향일 뿐 어떤 결과도 확정하지 않습니다. 다만 DB형은 임금이라는 비교적 예측 가능한 변수에, DC형은 시장이라는 변동성 큰 변수에 노출된다는 구조 차이는 분명합니다.
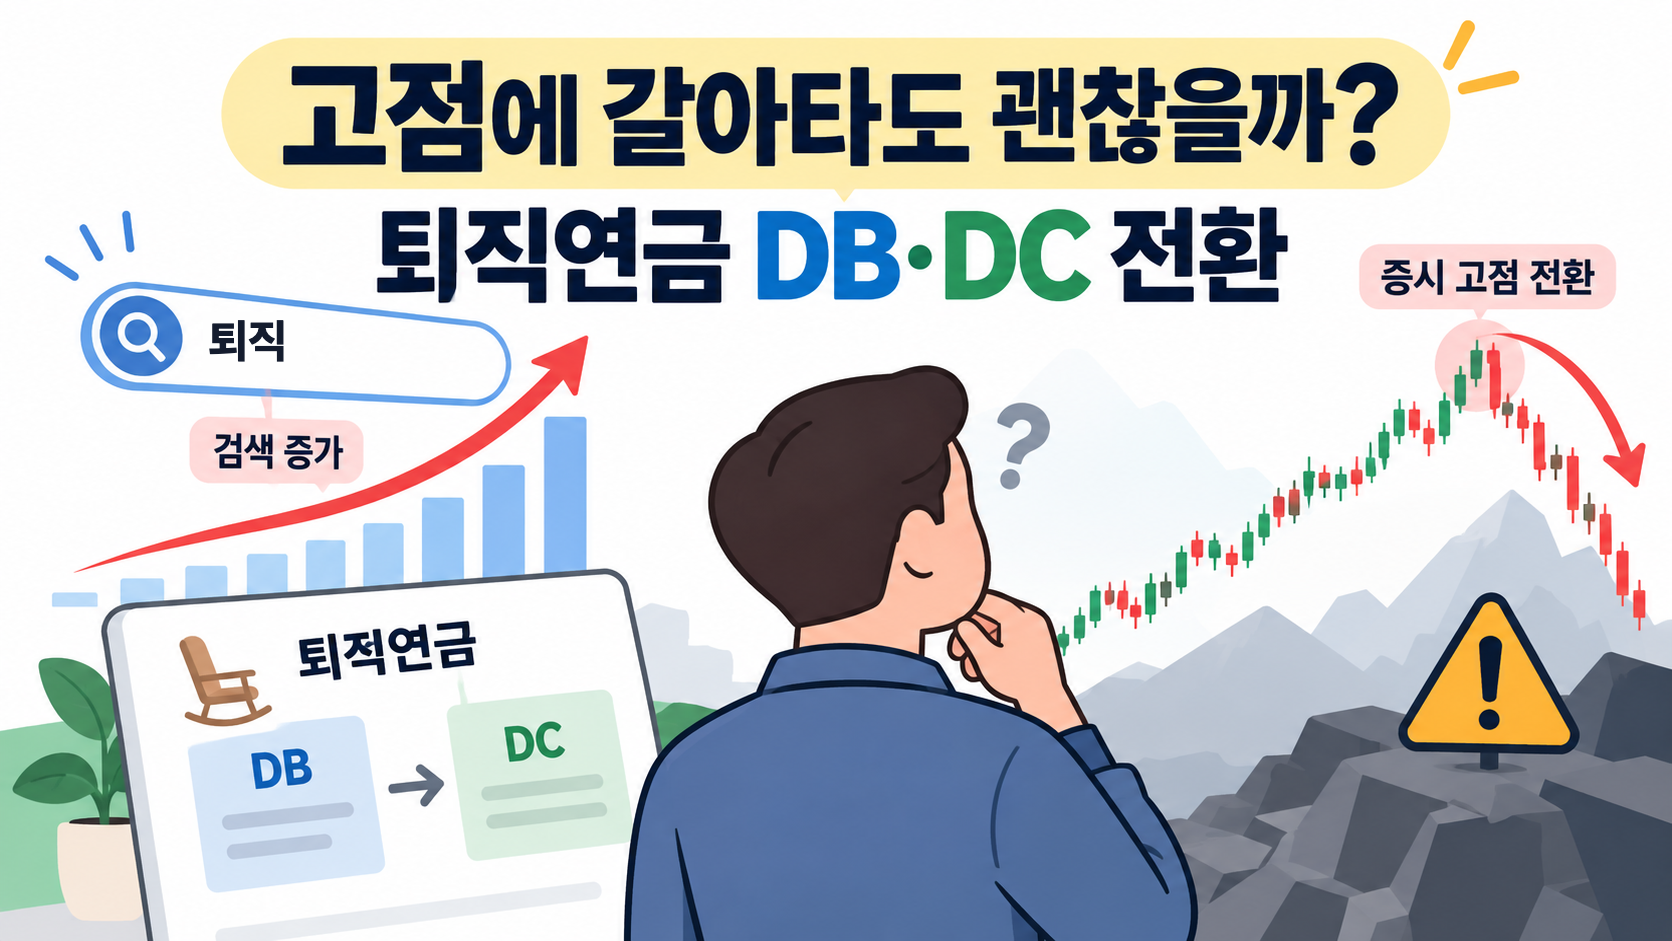
고점 전환이 위험한 구조적 이유
전환이 이루어지면 그동안 쌓인 적립금이 한꺼번에 DC 계정으로 넘어옵니다. 이 목돈을 시장이 높은 시점에 위험자산에 크게 싣는다면 이후 조정이 올 때 손실 폭도 커질 수 있습니다. 브릿지경제가 인용한 금융감독원 제출자료에 따르면 미래에셋증권과 한국투자증권에서 4~6월에 전환한 가입자의 7~8월 단순 기간수익률은 각각 -10.7%, -10.2%였습니다. 두 증권사만 대상으로 한 수치라 전체 전환자의 평균은 아닙니다.
- 목돈 한 번에 들어가는 구조라 진입 시점의 영향이 큽니다.
- DC로 옮긴 적립금은 다시 DB로 옮길 수 없습니다. 이후 DB로 재전환해도 DC 기간 몫은 따로 산정됩니다.
- 금리 환경도 변수입니다. 삼프로TV 인터뷰에서 신영증권 김효진 님은 미국 금리가 쉽게 떨어지지 않을 수 있다는 관점과 함께 DB DC 전환을 언급했습니다.
DC에서 DB 역전환, 손실을 지우는 장치가 아닙니다
고용노동부 행정해석에 따르면 역전환 시 DC 적립금이 DB로 흡수되지 않습니다. 전환 이전 기간은 DC 결과대로, 재전환 이후 기간은 DB 산식대로 퇴직 때 각각 계산합니다. DC 계좌에 남은 몫은 퇴직 때까지 계속 본인의 운용 결과를 따르며, DB를 다시 적용하더라도 이후 근속기간부터 새로 쌓이는 방식입니다. 재전환이 가능한지 자체도 회사 규약에 달려 있으니 손실을 메우는 출구 전략으로 기대하기 어렵습니다.
DC형 위험자산 70% 한도가 의미하는 것
금융감독원 기준상 DC와 IRP는 원리금 비보장 자산을 70%까지 담을 수 있고, 주식 직접투자는 금지됩니다. 금감원 기준을 충족한 TDF는 100%까지 편입 가능합니다.
- 70%는 상한일 뿐 권장 비중이 아닙니다. 한도를 꽉 채우면 시장 하락이 적립금에 그만큼 크게 반영됩니다.
- TDF 100% 편입이 무위험이라는 뜻은 아닙니다. TDF 역시 원금 비보장 상품입니다.
- 전환은 한 번이지만 운용은 나눠서 할 수 있습니다. 이전된 적립금을 어떤 속도로 위험자산에 배분할지는 본인이 정하는 영역입니다.

결정 전 점검 순서
- 우리 회사 규약과 담당 부서에서 DC 운영 여부, 전환 시기, 재전환 허용 여부를 확인합니다.
- 임금피크 적용 시점과 남은 근속기간으로 임금상승률 전망을 그려 봅니다.
- DC 이전 후 위험자산 비중과 배분 속도를 미리 정합니다.
- 손실이 나도 DB 기준으로 보전되지 않는다는 전제를 받아들일 수 있는지 스스로 묻습니다.

이 글은 투자 권유가 아닌 제도 분석이며 특정 종목이나 상품을 추천하지 않습니다.
2026.10.06 - [정부지원금·정책] - 청년미래적금 2차 신청, 홀짝제·자유신청 기간·은행별 한도 비교로 보는 최적 신청일
청년미래적금 2차 신청, 홀짝제·자유신청 기간·은행별 한도 비교로 보는 최적 신청일
이번 청년미래적금 2차는 "언제 신청하느냐"보다 "어떤 경로로, 어떤 순서로 가입을 완료하느냐"가 결과를 가릅니다. 이 글은 공식 발표 내용을 기간별·기관별·유형별로 나란히 놓고 비교해, 신
tistory.kaltaelee.com
2026.10.05 - [정부지원금·정책] - 국민참여성장펀드 2차 가입 전 체크, 5년 환매금지와 세제혜택 조건 비교
국민참여성장펀드 2차 가입 전 체크, 5년 환매금지와 세제혜택 조건 비교
국민참여성장펀드 2차는 9월 30일부터 10월 15일까지 선착순으로 판매되는 6000억 원 규모 펀드입니다. 혜택만 보고 들어가기보다, 내가 감당할 수 있는 조건인지 먼저 비교해 보는 것이 순서입니
tistory.kaltaelee.com
2026.09.25 - [정부지원금·정책] - 종부세 부부공동명의 특례, 신청 vs 철회 비교: 18억 공제와 12억+80% 중 유리한 쪽 고르는 법
종부세 부부공동명의 특례, 신청 vs 철회 비교: 18억 공제와 12억+80% 중 유리한 쪽 고르는 법
부부가 집 한 채를 반씩 나눠 가진 경우, 종부세를 계산하는 길은 두 갈래입니다. 각자 따로 계산하느냐, 한 사람을 대표로 세워 1주택자처럼 계산하느냐. 같은 집, 같은 공시가격인데 선택에 따
tistory.kaltaelee.com
'정부지원금·정책' 카테고리의 다른 글
| 유족연금 수급조건 비교분석: 지급정지·소멸·지급제한 3가지 차이와 가입기간별 예상월액 (0) | 2026.10.11 |
|---|---|
| 전세사기 최소보장제 vs 선지급-후정산 비교: 누가, 언제, 얼마를 받나 (11월 13일 시행) (0) | 2026.10.10 |
| 청년미래적금 2차 신청, 홀짝제·자유신청 기간·은행별 한도 비교로 보는 최적 신청일 (0) | 2026.10.06 |
| 국민참여성장펀드 2차 가입 전 체크, 5년 환매금지와 세제혜택 조건 비교 (0) | 2026.10.05 |
| 종부세 부부공동명의 특례, 신청 vs 철회 비교: 18억 공제와 12억+80% 중 유리한 쪽 고르는 법 (1) | 2026.09.25 |


